
আপনি কি রপ্তানিমুখী শিল্পের মালিক বা অ্যাকাউন্টস ম্যানেজার? তাহলে কাঁচামাল আমদানির খরচ নিয়ে নিশ্চয়ই ভেবেছেন। হাতে নগদ টাকা কম থাকলেও রপ্তানি অর্ডার ধরতে হয়। এখানেই কাজে আসে ব্যাক টু ব্যাক এলসি।
সহজ কথায়, রপ্তানি আদেশের ভিত্তিতে কাঁচামাল আমদানির জন্য যে এলসি খোলা হয়, সেটাই ব্যাক টু ব্যাক এলসি। খোলার সময় ব্যাংক টাকা দেয় না, শুধু প্রতিশ্রুতি দেয়। দাম শোধ হয় রপ্তানির অর্থ থেকে।
তবে শুধু এলসি খুললেই কাজ শেষ হয় না। লিমিট হিসাব, ডকুমেন্ট ছাড়, পিএডি লোন, ইডিএফ সমন্বয় এবং সময়মতো টাকা দেশে আনা, সবকিছু ঠিকভাবে সামলাতে হয়। একটু দেরি হলেই বাড়তি সুদ, জরিমানা এমনকি ইডিএফ সুবিধা বন্ধ হয়ে যেতে পারে।
এই লেখায় আমরা পুরো চক্রটি ধাপে ধাপে দেখব। শেষে একটি বাস্তব হিসাবের উদাহরণ এবং সাধারণ ভুলের তালিকাও পাবেন।
ব্যাক টু ব্যাক এলসি কী এবং কীভাবে কাজ করে
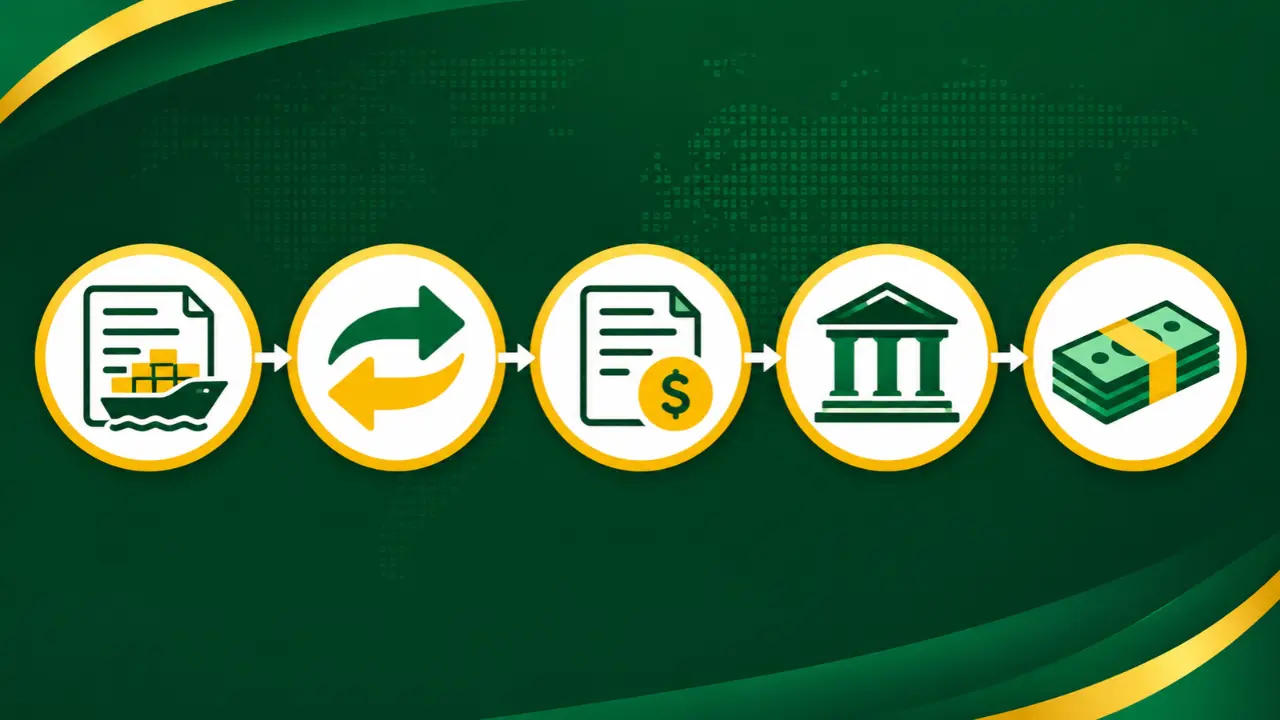
ব্যাক টু ব্যাক এলসি আসলে দুটি এলসির জুটি। প্রথমে বিদেশি ক্রেতা আপনার নামে একটি মাস্টার এলসি খোলেন। এরপর সেই মাস্টার এলসিকে ভিত্তি করে আপনি কাঁচামাল সরবরাহকারীর নামে দ্বিতীয় এলসি খোলেন। সরবরাহকারী বিদেশি বা স্থানীয়, দুটোই হতে পারে।
পুরো প্রবাহটা এরকম:
- বিদেশি ক্রেতা মাস্টার এলসি খোলেন।
- আপনি ব্যাক টু ব্যাক এলসি খোলেন।
- সরবরাহকারী কাঁচামাল ও অ্যাকসেসরিজ পাঠান।
- আপনি তৈরি পণ্য রপ্তানি করেন।
এর তিনটি বড় বৈশিষ্ট্য মনে রাখুন। প্রথমত, এটি নন-ফান্ডেড সুবিধা। অর্থাৎ এলসি খোলার সময় ব্যাংক নগদ টাকা দেয় না। দ্বিতীয়ত, মাস্টার এলসিই এখানে ভিত্তি। তৃতীয়ত, আমদানি হয় বন্ডেড ওয়্যারহাউসে, তাই শুল্কমুক্ত সুবিধা পেতে বন্ড লাইসেন্স লাগে।
ব্যাক টু ব্যাক এলসি খোলার যোগ্যতা ও লিমিট হিসাব
সবাই ব্যাক টু ব্যাক এলসি খুলতে পারে না। বাংলাদেশ ব্যাংকের একত্রীকৃত আমদানি সার্কুলারের (FEPD-1 সার্কুলার নং ৩০, ১৩ আগস্ট ২০২৬) নির্দেশনা অনুযায়ী মূল শর্তগুলো হলো:
- বন্ডেড ওয়্যারহাউসে পরিচালিত রপ্তানিমুখী শিল্প হতে হবে
- বৈধ বন্ড লাইসেন্স ও সিসিআইঅ্যান্ডই নিবন্ধন থাকতে হবে
- মাস্টার এলসির মেয়াদ আমদানি, উৎপাদন ও জাহাজীকরণের জন্য যথেষ্ট হতে হবে
- আমদানি পণ্যের দাম আন্তর্জাতিক বাজারের সঙ্গে প্রতিযোগিতামূলক হতে হবে
- মাস্টার এলসির প্রতিটি সংশোধনী নথিভুক্ত রাখতে হবে
- বার্টার বা এসটিএ রপ্তানির ক্ষেত্রে বাংলাদেশ ব্যাংকের পূর্বানুমোদন লাগবে
এবার লিমিট। আপনি নেট এফওবি মূল্যের একটি অনুমোদিত শতাংশের বেশি ব্যাক টু ব্যাক এলসি খুলতে পারবেন না। নেট এফওবি পেতে মাস্টার এলসির মূল্য (সিএফআর) থেকে ফ্রেইট ও কমিশন বাদ দিতে হয়। উদাহরণ হিসেবে ৭০% ধরা হলো। প্রকৃত শতাংশ খাতভেদে আলাদা, আর তা ঠিক হয় আইপিও-র ভ্যালু অ্যাডিশন নিয়ম অনুযায়ী।
| হিসাবের ধাপ | পরিমাণ |
|---|---|
| মাস্টার এলসি মূল্য (সিএফআর) | USD 1,000,000 |
| বাদ: ফ্রেইট | USD 30,000 |
| বাদ: কমিশন | USD 20,000 |
| নেট এফওবি | USD 950,000 |
| অনুমোদিত শতাংশ (ধরা হলো) | ৭০% |
| সর্বোচ্চ ব্যাক টু ব্যাক এলসি | USD 665,000 |
ব্যাক টু ব্যাক এলসি খোলার ৮ ধাপ
ব্যাক টু ব্যাক এলসি খোলার নিয়ম আসলে আটটি ধাপে ভাগ করা যায়। কিছু ধাপ আপনার, কিছু ব্যাংকের, আর শেষটি দুই পক্ষেরই।
আপনার কাজ:
১. মাস্টার এলসি গ্রহণ: এলসি অ্যাডভাইজ, শর্ত যাচাই এবং ব্যাংকে লিয়েন।
২. সরবরাহকারীর পিআই: ৮ ডিজিটের এইচএস কোড, ইউনিট প্রাইস ও ইনকোটার্মসহ পিআই নিন।
৩. আবেদন জমা: এলসি আবেদন, IMP/LCA ফরম, বন্ড লাইসেন্স এবং ইউডি/ইউপি জমা দিন।
ব্যাংকের কাজ:
৪. লিমিট যাচাই: নেট এফওবির অনুমোদিত শতাংশ দেখা হয়। আগের খোলা ব্যাক টু ব্যাক এলসি বাদ যায়।
৫. ক্রেডিট অনুমোদন: লিমিট, মার্জিন এবং ইউজান্স না ইডিএফ বা সাইট, এই সিদ্ধান্ত হয়।
৬. OIMS রিপোর্টিং: USD 3 মিলিয়ন বা এর বেশি হলে এলসি খোলার ২৪ ঘণ্টা আগে রিপোর্ট করতে হয়।
৭. এলসি ইস্যু: সুইফটের মাধ্যমে, ইউসিপি ৬০০ অনুযায়ী।
যৌথ দায়িত্ব:
৮. রেজিস্টার: মাস্টার এলসিভিত্তিক ব্যাক টু ব্যাক লেজার ও সংশোধনী হালনাগাদ রাখুন।
ইউজান্স বনাম সাইট ব্যাক টু ব্যাক এলসির পার্থক্য
ব্যাক টু ব্যাক এলসি দুই ধরনের পরিশোধ পদ্ধতিতে হয়। কোনটি বেছে নেবেন তার ওপর আপনার খরচ ও ঝুঁকি নির্ভর করে।
| বিষয় | ইউজান্স ব্যাক টু ব্যাক (ডিএ) | সাইট ব্যাক টু ব্যাক (ইডিএফ/এনএফসিডি) |
|---|---|---|
| পরিশোধ কখন | ম্যাচুরিটিতে, রপ্তানির অর্থ থেকে | ডকুমেন্ট আসামাত্র |
| সর্বোচ্চ মেয়াদ | ২৭০ দিন বা ক্যাশ কনভার্সন সাইকেল | ইডিএফ ১৮০ দিন, বাংলাদেশ ব্যাংকের অনুমোদনে ২৭০ দিন |
| অর্থের উৎস | সরবরাহকারীর ক্রেডিট, অ্যাকসেপ্টেড বিল ডিসকাউন্টও সম্ভব | ইডিএফ ডলার লোন বা এনএফসিডি |
| খরচ | সুদ বেঞ্চমার্ক রেট যোগ ৩.০০% এর মধ্যে | ৬ মাসের SOFR যোগ ১.৫% |
| ব্যাংকের দায় | অ্যাকসেপ্টেন্স (কন্টিনজেন্ট) | ফান্ডেড ডলার লোন |
একটি জরুরি নিয়ম মনে রাখুন। ইউজান্স বিলের পরিশোধ ম্যাচুরিটিতে হতেই হবে। রপ্তানি না হলেও হবে, রপ্তানির অর্থ না এলেও হবে।
ব্যাক টু ব্যাক এলসিতে ডকুমেন্ট ছাড় ও পিএডি লোন
ডকুমেন্ট ব্যাংকে এলে প্রথমে ইউসিপি ৬০০ অনুযায়ী যাচাই হয়। এরপর অ্যাকসেপ্টেন্স বা পেমেন্ট হয়। তারপর ডকুমেন্ট ছাড় এবং বন্ডে খালাস। সবশেষে বিল অব এন্ট্রি জমা দিতে হয়।
পিএডি মানে Payment Against Documents। ব্যাংক নিজের অর্থে বিল পরিশোধ করলে গ্রাহকের নামে যে ঋণ তৈরি হয়, সেটাই পিএডি লোন। দুই ক্ষেত্রে এটি দুইভাবে ঘটে।
সাইট বা ইডিএফ হলে:
- ব্যাংক নিজস্ব বৈদেশিক মুদ্রা থেকে পরিশোধ করে
- গ্রাহকের নামে ডলার লোন (পিএডি) তৈরি হয়
- প্রধান কার্যালয় Form-A দিয়ে বাংলাদেশ ব্যাংকে ইডিএফ আবেদন করে
- রিফাইন্যান্স পেলে এটি ইডিএফ লোন হিসেবে চলে
ইউজান্স হলে এবং রপ্তানির অর্থ না এলে:
- ম্যাচুরিটিতে ব্যাংক পরিশোধে বাধ্য
- গ্রাহকের নামে জোরপূর্বক লোন তৈরি হয়, সাধারণত টাকায়
- পরের মাসের ১৫ দিনের মধ্যে বাংলাদেশ ব্যাংকের পোস্ট ফ্যাক্টো অনুমোদন লাগে
- রপ্তানি ব্যর্থ হলে এনবিআর ও কাস্টমসকে জানাতে হয়
এছাড়া রেমিট্যান্সের আগে বন্ডের বিল অব এন্ট্রি জমা নিশ্চিত করতে হবে। সাধারণ নিয়মে এটি ৪ মাসের মধ্যে জমা দিতে হয়।
পিএডি দেরি হলে কী ক্ষতি হয়
পিএডি যত দেরি হয়, খরচ ও ঝুঁকি তত বাড়ে। ইডিএফ রিফাইন্যান্স পাওয়ার আগে ডলার পিএডির সুদ হয় ইডিএফ হার যোগ সর্বোচ্চ ১%। টাকার জোরপূর্বক লোনে ব্যাংকের বাজারভিত্তিক সুদ প্রযোজ্য। ওভারডিউ হলে অতিরিক্ত সর্বোচ্চ ০.৫% পেনাল সুদ যুক্ত হয়।
এছাড়া ঋণ শ্রেণিকরণ ও সিআইবি-তে নেতিবাচক প্রভাব পড়ে। ফান্ডেড সুবিধা দিয়ে ইডিএফ শোধ করলে নতুন ইডিএফ বন্ধ হয়ে যায়। ওভারডিউ থেকে শ্রেণিকরণের ধাপ হলো:
| ওভারডিউ সময় | শ্রেণি |
|---|---|
| ৩ মাস | সাব-স্ট্যান্ডার্ড |
| ৬ মাস | ডাউটফুল |
| ১২ মাস | ব্যাড/লস |
ইডিএফ লোন: সুদ, মেয়াদ ও শর্ত
ব্যাংকের ডলার অগ্রিম বাংলাদেশ ব্যাংকের ইডিএফ থেকে রিফাইন্যান্স হয়। এর মূল শর্তগুলো দেখে নিন (ইডিএফ মাস্টার সার্কুলার, FEPD-1 সার্কুলার নং ২৪, ২৩ জুলাই ২০২৬):
| বিষয় | শর্ত |
|---|---|
| গ্রাহকের সুদ | ৬ মাসের SOFR যোগ ১.৫% (এর বেশি নয়) |
| বাংলাদেশ ব্যাংক থেকে ব্যাংকের খরচ | SOFR যোগ ০.৫% |
| অন্তর্বর্তী অতিরিক্ত সুদ | সর্বোচ্চ ১.০% (নিজ অর্থে পরিশোধ থেকে ইডিএফ পাওয়া পর্যন্ত) |
| ইডিএফ লোনের মেয়াদ | ১৮০ দিন, অনুমোদনে সর্বোচ্চ ২৭০ দিন |
| ওভারডিউ পেনাল (বাংলাদেশ ব্যাংক থেকে ব্যাংক) | ৪.০% |
| রপ্তানির অর্থ প্রত্যাবাসন | ১২০ দিন, না এলে নতুন ইডিএফ বন্ধ |
সংগঠনভিত্তিক সর্বোচ্চ ইডিএফ সীমাও আছে। যেমন বিজিএমইএ সদস্যদের জন্য USD 20 মিলিয়ন, বিকেএমইএ ও ফ্ল্যাক্সা সদস্যদের জন্য USD 15 মিলিয়ন। আইপিও অনুযায়ী প্রাপ্য বা এই সীমা, যেটি কম, সেটিই প্রযোজ্য।
ব্যাক টু ব্যাক এলসির হিসাব: USD 600,000 সাইট ইডিএফ উদাহরণ
ধরুন ৬ মাসের SOFR ৪.০০%, মেয়াদ ১৫০ দিন, অন্তর্বর্তী সময় ৫ দিন এবং ১ বছর ৩৬০ দিন। তাহলে হিসাব দাঁড়ায়:
| হিসাব | ফলাফল |
|---|---|
| গ্রাহকের সুদের হার (৪.০০% যোগ ১.৫০%) | ৫.৫০% |
| ইডিএফ সুদ: 600,000 × ৫.৫% × 150/360 | USD 13,750 |
| বাংলাদেশ ব্যাংকের অংশ (৪.৫০%) | USD 11,250 |
| ব্যাংকের অংশ (১.০০%) | USD 2,500 |
| অন্তর্বর্তী সুদ: 600,000 × ১% × 5/360 | USD 83.33 |
| রপ্তানির অর্থ থেকে মোট সমন্বয় | USD 613,833.33 |
এখন দেরির খরচ দেখুন। ৩০ দিন দেরি হলে বাংলাদেশ ব্যাংকের পেনাল হয় 600,000 × ৪% × 30/360 = USD 2,000। জোরপূর্বক টাকার লোনে ১ ডলার ১২২ টাকা ধরলে দায় দাঁড়ায় প্রায় ৭.৩২ কোটি টাকা। এর ওপর বাজারভিত্তিক সুদ, ওভারডিউতে বাড়তি ০.৫% পর্যন্ত এবং নতুন ইডিএফ সুবিধা বন্ধ।
এটি একটি উদাহরণ মাত্র। প্রকৃত SOFR, বিনিময় হার, দিন গণনা ও ব্যাংক চার্জ লেনদেনের সময়ের হিসাবেই হবে।
ইডিএফ সমন্বয় ও মেয়াদ বৃদ্ধির নিয়ম
রপ্তানির অর্থ দেশে এলে সমন্বয়ের ধাপগুলো এরকম:
- শিপমেন্টের ১২০ দিনের মধ্যে অর্থ দেশে আসে।
- ব্যাক টু ব্যাক বা ইডিএফ অংশ আলাদা বৈদেশিক মুদ্রা হিসাবে (BTB pool) রাখা হয়।
- সুদ = মূল ঋণ × (৬ মাসের SOFR + ১.৫%) × প্রকৃত দিন ÷ ৩৬০।
- ব্যাংক ইডিএফ সমন্বয় করে এবং অনলাইনে বাংলাদেশ ব্যাংককে জানায়।
- অবশিষ্ট অংশ (ভ্যালু অ্যাডিশন) নগদায়ন বা ইআরকিউ হিসাবে যায়।
মেয়াদের মধ্যে শোধ না হলে বাংলাদেশ ব্যাংক ব্যাংকের বৈদেশিক মুদ্রা ক্লিয়ারিং হিসাব থেকে নিজেই টাকা কেটে নেয়। সঙ্গে বিলম্বিত সময়ের জন্য ৪% পেনাল যুক্ত হয়।
মেয়াদ বাড়াতে চাইলে মেয়াদপূর্তির কমপক্ষে ১০ দিন আগে আবেদন করতে হবে। বিল অব এন্ট্রি, প্রমাণ ও Annex-2 লাগবে। তবে রপ্তানির অর্থ এসে গেলে মেয়াদ বাড়ানো যাবে না, তখন সঙ্গে সঙ্গে শোধ করতে হবে।
ব্যাক টু ব্যাক এলসিতে সাধারণ ভুল ও সমাধান
অভিজ্ঞ প্রতিষ্ঠানও কিছু ভুল বারবার করে। নিচের তালিকা দেখে নিজেদের প্রক্রিয়া মিলিয়ে নিন।
| সাধারণ ভুল | সমাধান |
|---|---|
| মাস্টার এলসির সংশোধনী না দেখে ব্যাক টু ব্যাক খোলা | মাস্টার এলসিভিত্তিক ব্যাক টু ব্যাক লেজার রাখুন |
| নেট এফওবি ভুল হিসাব | ফ্রেইট ও কমিশন বাদ দিয়ে হিসাব করুন |
| দেরিতে বিল অব এন্ট্রি জমা | ৪ মাসের মধ্যে জমা দিন, নইলে নতুন এলসি বন্ধ হতে পারে |
| ১২০ দিনে রপ্তানির অর্থ না আনা | ক্রেতার সঙ্গে নিয়মিত ফলো-আপ করুন |
| দেরিতে মেয়াদ বৃদ্ধির আবেদন | মেয়াদপূর্তির অন্তত ১০ দিন আগে আবেদন করুন |
| অর্থ এসেও ইডিএফ শোধ না করা | সঙ্গে সঙ্গে সমন্বয় করুন, ৪% পেনাল এড়ান |
FAQ Section
রপ্তানি আদেশ বা মাস্টার এলসির ভিত্তিতে কাঁচামাল আমদানির জন্য খোলা এলসিকে ব্যাক টু ব্যাক এলসি বলে। এটি নন-ফান্ডেড সুবিধা, তাই খোলার সময় ব্যাংক টাকা দেয় না এবং দাম শোধ হয় রপ্তানির অর্থ থেকে।
মাস্টার এলসির নেট এফওবি মূল্যের একটি অনুমোদিত শতাংশ পর্যন্ত। নেট এফওবি পেতে সিএফআর মূল্য থেকে ফ্রেইট ও কমিশন বাদ দিতে হয়। শতাংশ খাতভেদে আলাদা এবং আইপিও-র ভ্যালু অ্যাডিশন নিয়মে নির্ধারিত হয়।
পিএডি মানে Payment Against Documents। ব্যাংক নিজের অর্থে আমদানি বিল পরিশোধ করলে গ্রাহকের নামে যে ঋণ তৈরি হয়, তাকে পিএডি লোন বলে।
গ্রাহকের সুদ ৬ মাসের SOFR যোগ ১.৫% এর বেশি হবে না। মেয়াদ ১৮০ দিন, আর বাংলাদেশ ব্যাংকের অনুমোদনে সর্বোচ্চ ২৭০ দিন পর্যন্ত বাড়ানো যায়।
জাহাজীকরণের ১২০ দিনের মধ্যে। না আনলে নতুন ইডিএফ সুবিধা বন্ধ হয়ে যায়।
শেষ কথা
ব্যাক টু ব্যাক এলসি রপ্তানিকারকের জন্য একটি শক্তিশালী আর্থিক সহায়তা। তবে সুবিধাটি কাজ করে তখনই, যখন প্রতিটি ধাপ সময়মতো ও নিয়ম মেনে হয়। লিমিট সঠিকভাবে হিসাব করুন, ডকুমেন্ট ছাড় ও বিল অব এন্ট্রি সময়মতো সামলান, আর ইডিএফ সমন্বয় ১২০ ও ১৮০ দিনের হিসাবে রাখুন। তাহলে বাড়তি সুদ, পেনাল ও ঋণ শ্রেণিকরণের ঝুঁকি অনেক কমে যাবে।
আপনার প্রতিষ্ঠানের জন্য এই চক্রটি কীভাবে সাজানো যায়, তা নিয়ে ব্যাংকের ট্রেড ফাইন্যান্স বিভাগের সঙ্গে আলোচনা করতে পারেন। আর লেখাটি উপকারী মনে হলে সহকর্মী ও ব্যবসায়ী বন্ধুদের সঙ্গে শেয়ার করুন।
ডিসক্লেইমার: এটি একটি শিক্ষামূলক গাইড, ক্রেডিট স্যাংশন বা আইনি মতামত নয়। সুদহার, মেয়াদ, লিমিট ও পদ্ধতি বাংলাদেশ ব্যাংকের সর্বশেষ নির্দেশনা এবং সংশ্লিষ্ট ব্যাংকের ক্রেডিট পলিসির অধীন। অসামঞ্জস্য হলে সর্বশেষ সরকারি সার্কুলার প্রাধান্য পাবে।


